Enflasyonun yüksek, bütçelerin zorlandığı bir dönemde para biriktirmek giderek daha zor görünüyor. Ama birikim, çoğu zaman büyük gelirlerle değil, küçük ve tutarlı alışkanlıklarla mümkün oluyor. İşte zor zamanda bile bütçeyi kontrol altına almanın ve tasarruf etmenin pratik yolları. Zor koşullarda bile bütçeyi kontrol altına almanın ve küçük adımlarla birikim yapmanın yollarını bu yazıda bir araya getirdik. Küçük adımların zamanla nasıl güçlü bir bütçeye dönüştüğünü bu yazıda birlikte görelim.
Önce nereye gittiğini bilmek
Para biriktirmenin ilk adımı, aslında biriktirmek değil; paranın nereye gittiğini bilmek. Çoğu kişi, ay sonunda parasının nasıl eridiğini fark edemiyor. Bu yüzden bir ay boyunca harcamaları not etmek, bütçe yönetiminin en güçlü ve en basit başlangıcı.
Harcamaları yazmak, çoğu zaman şaşırtıcı sonuçlar veriyor. Küçük ve sık yapılan harcamaların, ay sonunda ne kadar büyük bir yekûn tuttuğunu görmek, insanı adeta uyandırıyor. Farkında olmadan harcanan para, en kolay tasarruf edilebilecek alandır.
Bu takibi yapmak için karmaşık araçlara gerek yok. Bir defter, telefondaki basit bir not ya da bir bütçe uygulaması yeterli. Önemli olan yöntem değil, düzenli olmak; her harcamayı kaydetme alışkanlığı, zamanla bütçe bilincini güçlendiriyor.
Harcamaları gördükten sonra onları gruplamak da faydalı: Zorunlu giderler, keyfi harcamalar ve tasarruf edilebilecek alanlar. Bu basit ayrım, nereden kısmanın mümkün olduğunu net biçimde ortaya koyuyor. Böylece tasarruf, körü körüne değil, bilinçli bir seçime dönüşüyor.
Bu farkındalık, suçluluk duygusu yaratmak için değil, kontrolü ele almak için önemli. Paranın nereye gittiğini bilmek kişiye güç veriyor; çünkü ancak gördüğümüz bir sorunu çözebiliyoruz. İlk adım her zaman görünür kılmak.
Küçük ama etkili alışkanlıklar
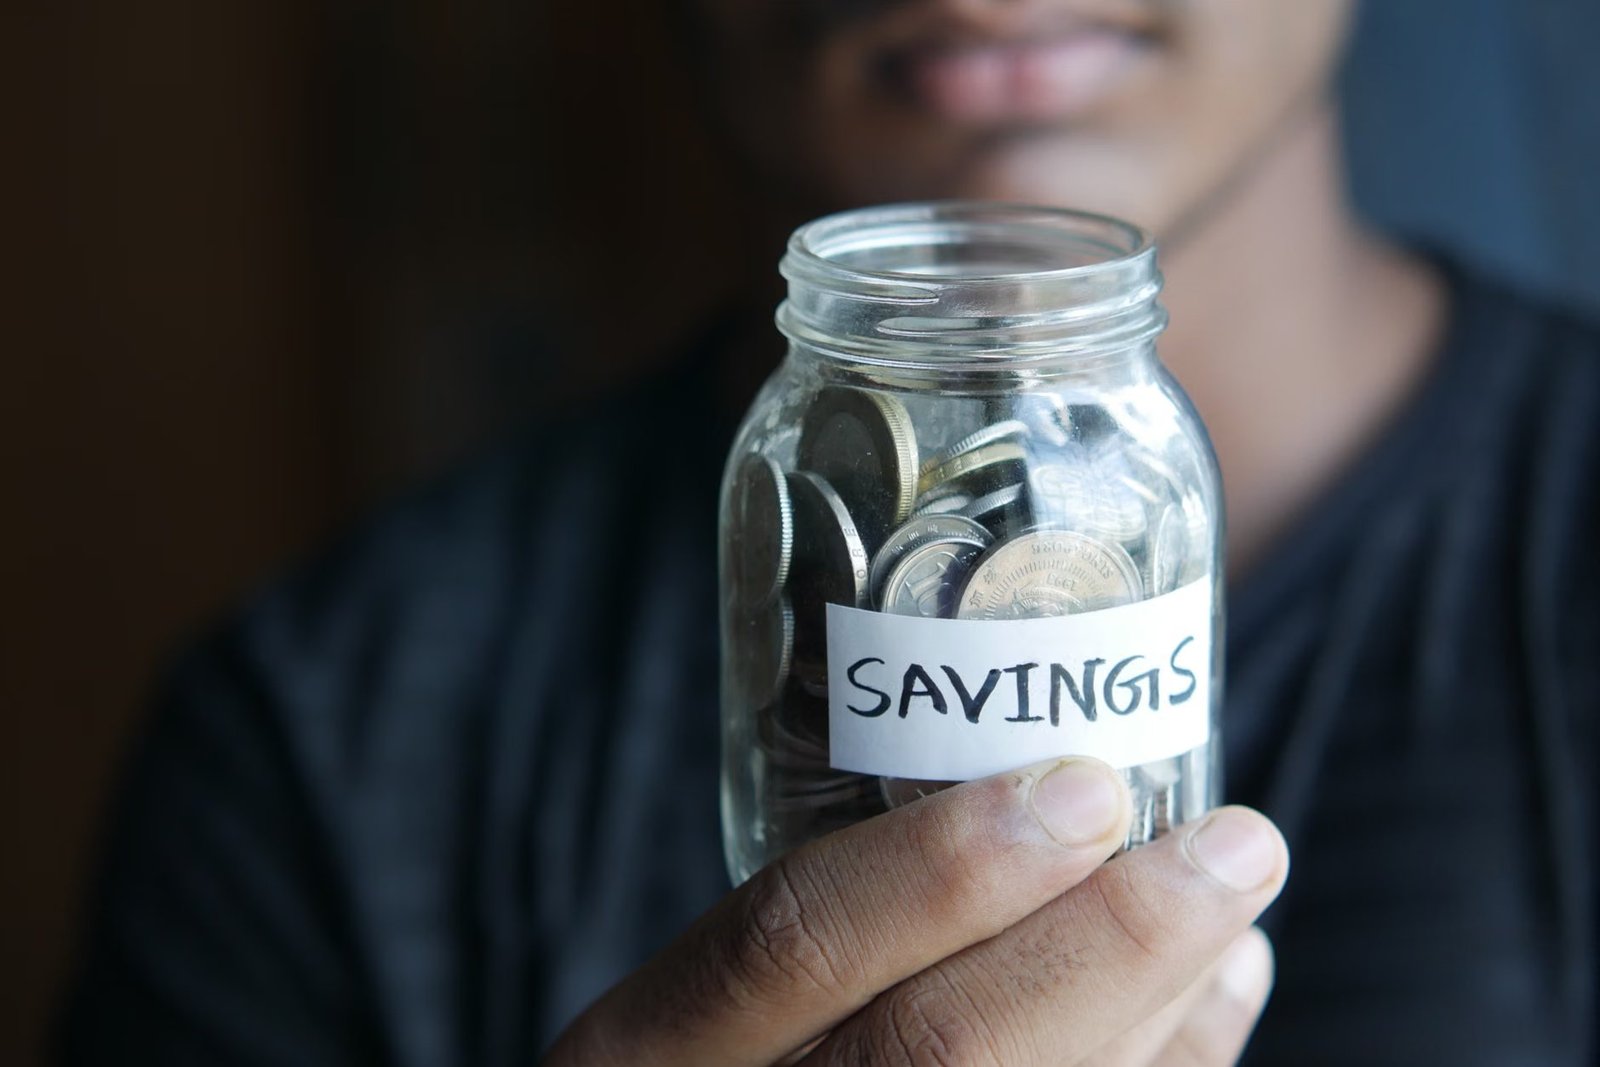
Uzmanların sık önerdiği yöntemlerden biri, “önce kendine öde” ilkesi. Yani maaş gelir gelmez, harcamalardan önce küçük de olsa bir miktarı kenara ayırmak. Kalanı harcamaya bırakmak yerine, birikimi en başta güvenceye almak; tasarrufu tesadüfe bırakmamanın en etkili yolu.
Gereksiz ve otomatik harcamaları gözden geçirmek de büyük fark yaratıyor. Kullanılmayan abonelikler, unutulmuş üyelikler ya da alışkanlıkla yapılan küçük alışverişler; tek tek önemsiz görünse de toplamda ciddi bir yük oluşturuyor. Bunları temizlemek, hemen hissedilen bir rahatlama sağlıyor.
Alışverişte küçük stratejiler de işe yarıyor. Market alışverişine liste ile çıkmak, aç karnına alışveriş yapmamak ve büyük harcamalarda birkaç gün düşünmek; dürtüsel harcamaları azaltan basit ama etkili alışkanlıklar. Çoğu gereksiz harcama, anlık kararlarla yapılıyor.
İndirim dönemlerini de bilinçli kullanmak gerekiyor. Gerçekten ihtiyaç duyulan bir ürünü indirimde almak tasarruftur; ama sırf ucuz diye gereksiz bir şey almak, aslında bir harcamadır. “İhtiyacım var mıydı?” sorusu, her alışverişte en iyi filtre.
Hedef belirlemek de motivasyonu artırıyor. Belirli bir amaç için biriktirmek, soyut bir tasarruf fikrinden çok daha güçlü bir itici güç. Küçük ve ulaşılabilir hedefler, biriktirme alışkanlığını kalıcı hâle getiriyor.
Birikimi korumak ve büyütmek
Biriktirmeye başlamak kadar, birikimi korumak da önemli. Özellikle enflasyonun yüksek olduğu dönemlerde, paranın değer kaybetmesi büyük bir risk. Bu yüzden birikimi değerlendirirken, onu enflasyona karşı koruyacak yolları düşünmek gerekiyor; ancak bu konuda acele ve bilinçsiz kararlardan kaçınmak şart.
Uzmanların sık yinelediği bir ilke de birikimi tek bir yerde toplamamak. Farklı araçların her birinin kendi riski ve avantajı var; dengeli bir dağılım, ani dalgalanmaların etkisini azaltabiliyor. Burada amaç yatırım tavsiyesi vermek değil, riski dağıtmanın mantığını hatırlatmak.
Bir diğer önemli nokta, acil durum fonu. Beklenmedik bir masrafa karşı küçük de olsa bir yastık oluşturmak, kişiyi zor anlarda borçlanmaktan kurtarabiliyor. Bu fon, birikimin en temel ve en öncelikli parçası olarak görülüyor.
Sonuç olarak para biriktirmek, zor zamanlarda bile imkânsız değil; sadece sabır, bilinç ve küçük ama tutarlı adımlar gerektiriyor. Büyük servetler değil, düzenli alışkanlıklar fark yaratıyor. Bütçesine hâkim olan kişi, ekonomik dalgalanmalar karşısında çok daha güçlü ve huzurlu bir noktada duruyor.
Unutulmaması gereken bir şey de kendine karşı hoşgörülü olmak. Ara sıra yapılan küçük harcamalar tüm planı bozmaz; önemli olan genel eğilimi korumak. Mükemmel olmaya çalışmak yerine tutarlı olmak, çok daha sürdürülebilir bir yaklaşım.
Kaynaklar: Harvard Health, OECD